
Quien invierte en subastas pasa más tiempo esperando que pujando. Esto es lo que hago con el dinero mientras tanto, y por qué no todo debe estar en el mismo sitio.
Transparencia: Indexa Capital patrocina Mister Subastas y me paga por recomendarlo. Soy cliente desde 2020 con mi propio dinero.
El dinero parado es parte del juego
En subastas el capital tiene que estar disponible cuando aparece la oportunidad, pero esa oportunidad puede tardar meses. Y cuando ganas una puja, todavía quedan plazos que no controlas tú, sino el juzgado o la administración.
- Antes de pujarConsignación. Para participar en una subasta judicial del BOE hay que consignar el 5 % del valor de subasta. Ese dinero tiene que estar disponible al momento.
- Tras ganarPago del resto. El juzgado da un plazo, normalmente de 40 días, para pagar el precio de remate menos lo consignado.
- Semanas o mesesDecreto de adjudicación. Hasta que se firma, no puedes inscribir ni disponer del inmueble.
- MesesPosesión, reforma y venta o alquiler. El dinero vuelve a estar libre cuando cierras la operación.
Mientras tanto, ese dinero en una cuenta corriente pierde poder adquisitivo con la inflación. La pregunta es dónde tenerlo sin que te falle cuando lo necesites.
Dos tipos de dinero, dos sitios distintos
El error habitual es tratar todo el capital igual. Yo lo separo según cuándo lo voy a necesitar:
El dinero de la próxima subasta
Consignación, pago del remate, impuestos y gastos de adjudicación. Tiene que estar disponible y no puede caer de valor justo cuando toca pagar.
El colchón a largo plazo
El patrimonio que no destinas a subastas. Aquí puedes asumir subidas y bajadas a cambio de más rentabilidad con el tiempo.
Las opciones, con sus pros y contras
| Opción | Para qué dinero | A favor | En contra |
|---|---|---|---|
| Cuenta remunerada | Corto plazo | Disponible al momento y sin riesgo de caída | La rentabilidad depende de los tipos y suele bajar con ellos |
| Letras del Tesoro | Corto plazo | Riesgo muy bajo y plazos de 3 a 12 meses | Si necesitas el dinero antes del vencimiento, tienes que venderlas en mercado |
| Fondo monetario | Corto plazo | Muy estable y se puede rescatar en pocos días | Rentabilidad modesta, ligada a los tipos de interés |
| Cartera indexada | Largo plazo | Diversificación global y costes bajos | Puede caer un 20 % o más en poco tiempo: no es para el dinero de la consignación |
Lo que hago yo con el largo plazo
Mi colchón a largo plazo está desde 2020 en una cartera indexada de Indexa Capital, con perfil de riesgo 10 sobre 10: casi todo en acciones de todo el mundo. No tengo que elegir fondos ni estar pendiente; la cartera se reequilibra sola.
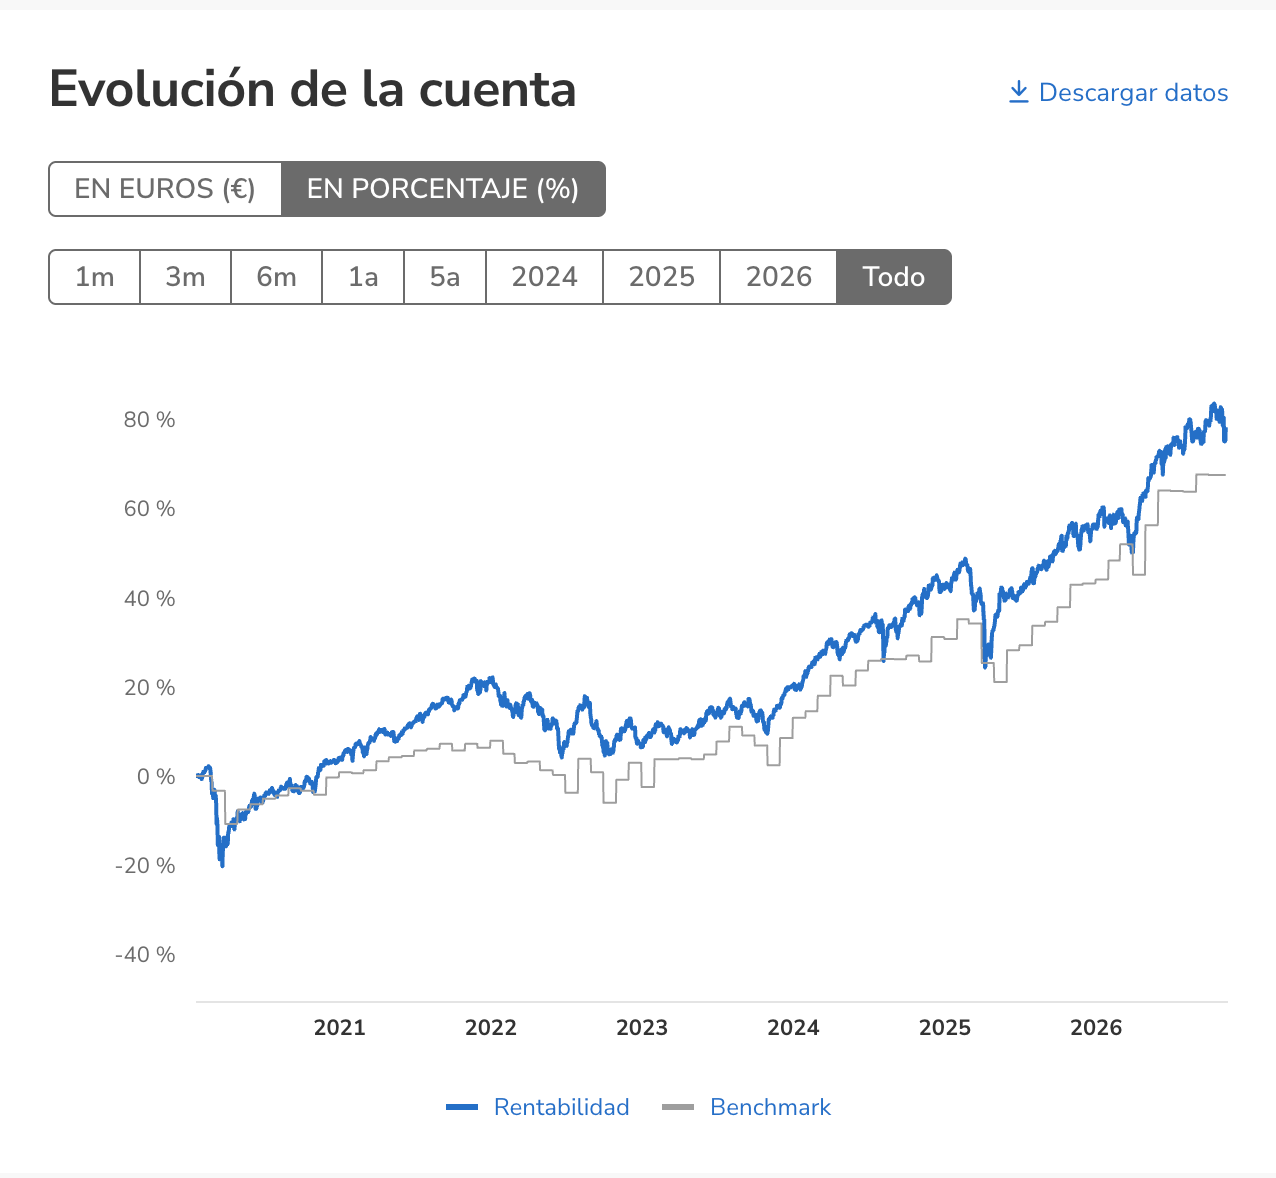
Estos son mis datos reales, en porcentaje:
| Año | Mi cuenta | Índice de referencia |
|---|---|---|
| 2020 | +3,7 % | +0,8 % |
| 2021 | +17,0 % | +7,0 % |
| 2022 | −11,8 % | −9,6 % |
| 2023 | +12,4 % | +15,9 % |
| 2024 | +18,0 % | +15,7 % |
| 2025 | +10,0 % | +10,2 % |
| 2026* | +14,1 % | +16,3 % |
*2026: mi cuenta, hasta el 10/11/2026; índice de referencia, de enero a septiembre (último dato publicado por Inverco).
Lo importante de esta gráfica no es el acumulado, sino la caída del principio. En marzo de 2020 la cartera llegó a perder un 22 % en pocas semanas. Si ese dinero hubiera sido el de una consignación, me habría tocado vender en el peor momento. Por eso el dinero de las subastas va aparte.
Si quieres probarlo
Si abres una cuenta de fondos en Indexa con mi enlace de invitación, no pagas comisiones de gestión de Indexa sobre los primeros 15.000 € durante un año.
Abrir cuenta con mi invitaciónAl entrar por el enlace, comprueba que aparece que vienes invitado por mí antes de abrir la cuenta. En planes de pensiones y EPSV no hay descuento, porque la ley no permite incentivos en esos productos, pero la invitación queda guardada por si más adelante abres una cuenta de fondos. Cualquier duda sobre el producto, consúltala directamente con Indexa.
Este contenido refleja mi experiencia personal y tiene fines informativos. No es una recomendación de inversión ni asesoramiento financiero. Rentabilidades pasadas no garantizan rentabilidades futuras, y toda inversión en mercados conlleva riesgo de perder dinero. Indexa Capital patrocina Mister Subastas y me paga por esta recomendación; no soy agente ni empleado de Indexa Capital.